►Adorni presentó una vergonzosa declaración jurada

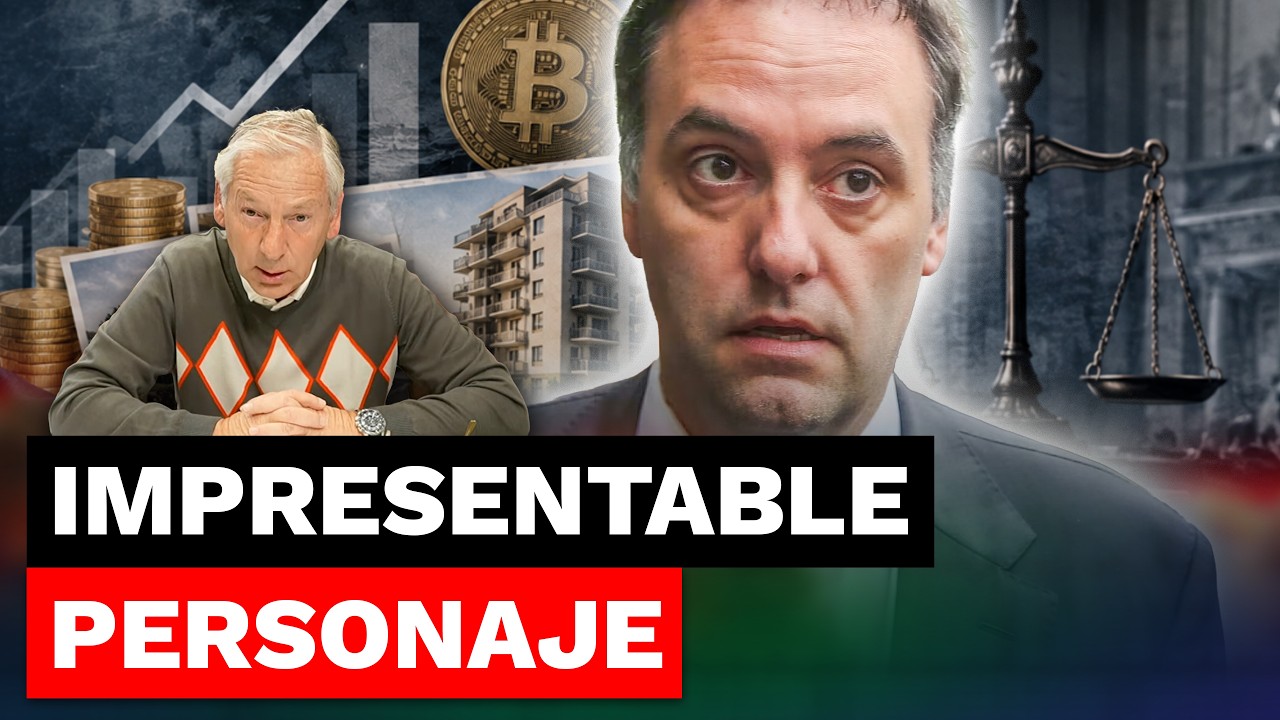
Manuel Adorni justificó su patrimonio alegando ganancias con bitcoins no declarados. Marcelo Longobardi cuestionó duramente su postura de naturalizar la informalidad fiscal ocupando un alto cargo en el Gobierno nacional.

Lectura exprés

  • ¿Qué sucedió?
    Manuel Adorni presentó su justificación de bienes argumentando un salto patrimonial por criptomonedas que no estaban declaradas.
  • ¿Quiénes son los protagonistas?
    El vocero y funcionario nacional Manuel Adorni y el periodista Marcelo Longobardi, quien criticó la presentación.
  • ¿Cuándo ocurrió?
    Tras varios meses de demora en los plazos administrativos para el descargo patrimonial ante las autoridades competentes.
  • ¿Dónde fue?
    En los tribunales federales y los organismos de control del Estado en la Ciudad Autónoma de Buenos Aires.
  • ¿Cómo se produjo?
    El funcionario alegó transacciones informales y una presunta conducta extendida en la sociedad para explicar utilidades estimadas en 600.000 dólares.
  • ¿Por qué es importante?
    Plantea un severo cuestionamiento ético y legal sobre el deber tributario de los funcionarios públicos frente a los ciudadanos que pagan impuestos.
  • ¿Qué consecuencias o medidas judiciales hay?
    El fiscal y el juez de la causa deberán evaluar si aceptan la justificación o si formulan cargos por enriquecimiento u omisión maliciosa.

Cuestionamientos a la justificación patrimonial de Manuel Adorni

La presentación formal realizada por Manuel Adorni para respaldar la evolución de sus bienes personales desató una fuerte controversia en el ámbito político, judicial y mediático. Tras una prolongada demora para dar respuesta a los requerimientos oficiales de los organismos de control, el actual funcionario nacional presentó un escrito en el que atribuyó el sustancial incremento de su patrimonio a la adquisición y posterior liquidación de bitcoins mantenidos durante años fuera del radar del fisco.

La controversia adquirió mayor visibilidad tras el duro análisis editorial realizado por el periodista Marcelo Longobardi, quien analizó las implicancias institucionales de que una figura clave del gabinete nacional justifique fondos no registrados bajo la premisa de que se trata de una práctica habitual en el país. El conductor remarcó que cualquier contribuyente regular cumple con sus obligaciones tributarias en cuestión de horas con el auxilio de un profesional contable, mientras que el trámite del funcionario demandó meses de dilaciones antes de arribar a una justificación basada en la informalidad.

Criptoactivos no declarados y operaciones de calle

En el documento remitido a la Justicia para explicar su crecimiento económico, el vocero sostuvo que su evolución patrimonial posee un sustento razonable y verificable. Sin embargo, en el relato admitió que adquirió criptomonedas en etapas tempranas, las cuales experimentaron una apreciación exponencial que le permitió obtener ganancias del orden de los 600.000 dólares, fondos que luego volcó a reformas edilicias, adquisiciones y gastos personales sin haber tributado oportunamente por dichas utilidades.

  • El argumento de la conducta social: En su descargo, Adorni justificó la omisión impositiva aludiendo a una supuesta práctica compartida por amplios sectores de la sociedad argentina que operan en mercados paralelos o desregulados para resguardar valor.
  • Operaciones fuera del sistema bancario: La explicación incluyó alusiones a compras y transacciones concretadas informalmente en la vía pública, una modalidad que llamó la atención por la imposibilidad material de certificar la trazabilidad bancaria de los activos y el origen de los fondos.
  • Contraste con la presión impositiva: La postura generó indignación en la opinión pública debido a que los asalariados y comerciantes registrados soportan cargas tributarias que en conjunto superan el 50% de sus ingresos brutos, sin margen para evadir o diferir obligaciones impositivas.

El deber ético de la función pública y el rol fiscal

El núcleo del cuestionamiento no solo radica en la inconsistencia contable, sino en la investidura que ostenta el protagonista. Desempeñarse en la cúpula de la administración pública, contar con vehículo oficial, custodia de fuerzas de seguridad y sueldo solventado por el erario impone un estándar de cumplimiento estricto. La naturalización de la evasión fiscal resulta incompatible con el discurso oficial de transparencia, austeridad y cumplimiento irrestricto de la normativa vigente.

Desde el punto de vista impositivo, diversos analistas y referentes de opinión coincidieron en que el funcionario debería regularizar voluntariamente su situación de inmediato. Para atenuar el impacto institucional del descargo, correspondería que liquide de su propio peculio el gravamen correspondiente al 35% de Ganancias ante la Agencia de Recaudación y Control Aduanero (ARCA, ex AFIP), equiparando su conducta a la de cualquier ciudadano sometido a fiscalización tributaria.

Expectativa en los tribunales federales

El desenlace del expediente se encuentra ahora en manos del juez federal y del fiscal a cargo de la causa, quienes deberán determinar la validez probatoria de los argumentos esgrimidos. La jurisprudencia en materia de enriquecimiento ilícito y omisión maliciosa en declaraciones juradas exige pruebas documentales fehacientes, tales como constancias de billeteras virtuales (wallets), claves públicas de la blockchain y registros de transferencias que acrediten fehacientemente la fecha, cotización y volumen de cada operación comercial declarada.

  • Peritaje contable: El cuerpo pericial del fuero penal económico deberá auditar si los montos alegados coinciden con los movimientos de mercado y los consumos efectuados en los períodos bajo examen.
  • Riesgo de precedentes: Convalidar que un funcionario eluda justificaciones patrimoniales bajo el argumento de la informalidad extendida sentaría un precedente perjudicial para el control de la corrupción en la administración pública argentina.
  • Definición procesal: En las próximas semanas, la fiscalía determinará si formula imputación por presunta infracción al régimen penal tributario o si desestima las objeciones planteadas contra el patrimonio del vocero.

El caso reabre una discusión impostergable sobre los límites éticos de quienes gobiernan, la transparencia en la declaración de patrimonios construidos con activos digitales y la necesidad de que los organismos estatales apliquen el mismo rigor fiscal tanto a los ciudadanos comunes como a los funcionarios del poder de turno.
 

informe desarrollado desde Fuente/Canal: Marcelo Longobardi  
►Adorni presentó una vergonzosa declaración jurada

►Adorni presentó una vergonzosa declaración jurada

►Adorni presentó una vergonzosa declaración jurada

Manuel Adorni justificó su patrimonio alegando ganancias con bitcoins no declarados. Marcelo Longobardi cuestionó duramente su postura de naturalizar la informalidad fiscal ocupando un alto cargo en el Gobierno nacional.

Lectura exprés

  • ¿Qué sucedió?
    Manuel Adorni presentó su justificación de bienes argumentando un salto patrimonial por criptomonedas que no estaban declaradas.
  • ¿Quiénes son los protagonistas?
    El vocero y funcionario nacional Manuel Adorni y el periodista Marcelo Longobardi, quien criticó la presentación.
  • ¿Cuándo ocurrió?
    Tras varios meses de demora en los plazos administrativos para el descargo patrimonial ante las autoridades competentes.
  • ¿Dónde fue?
    En los tribunales federales y los organismos de control del Estado en la Ciudad Autónoma de Buenos Aires.
  • ¿Cómo se produjo?
    El funcionario alegó transacciones informales y una presunta conducta extendida en la sociedad para explicar utilidades estimadas en 600.000 dólares.
  • ¿Por qué es importante?
    Plantea un severo cuestionamiento ético y legal sobre el deber tributario de los funcionarios públicos frente a los ciudadanos que pagan impuestos.
  • ¿Qué consecuencias o medidas judiciales hay?
    El fiscal y el juez de la causa deberán evaluar si aceptan la justificación o si formulan cargos por enriquecimiento u omisión maliciosa.

Cuestionamientos a la justificación patrimonial de Manuel Adorni

La presentación formal realizada por Manuel Adorni para respaldar la evolución de sus bienes personales desató una fuerte controversia en el ámbito político, judicial y mediático. Tras una prolongada demora para dar respuesta a los requerimientos oficiales de los organismos de control, el actual funcionario nacional presentó un escrito en el que atribuyó el sustancial incremento de su patrimonio a la adquisición y posterior liquidación de bitcoins mantenidos durante años fuera del radar del fisco.

La controversia adquirió mayor visibilidad tras el duro análisis editorial realizado por el periodista Marcelo Longobardi, quien analizó las implicancias institucionales de que una figura clave del gabinete nacional justifique fondos no registrados bajo la premisa de que se trata de una práctica habitual en el país. El conductor remarcó que cualquier contribuyente regular cumple con sus obligaciones tributarias en cuestión de horas con el auxilio de un profesional contable, mientras que el trámite del funcionario demandó meses de dilaciones antes de arribar a una justificación basada en la informalidad.

Criptoactivos no declarados y operaciones de calle

En el documento remitido a la Justicia para explicar su crecimiento económico, el vocero sostuvo que su evolución patrimonial posee un sustento razonable y verificable. Sin embargo, en el relato admitió que adquirió criptomonedas en etapas tempranas, las cuales experimentaron una apreciación exponencial que le permitió obtener ganancias del orden de los 600.000 dólares, fondos que luego volcó a reformas edilicias, adquisiciones y gastos personales sin haber tributado oportunamente por dichas utilidades.

  • El argumento de la conducta social: En su descargo, Adorni justificó la omisión impositiva aludiendo a una supuesta práctica compartida por amplios sectores de la sociedad argentina que operan en mercados paralelos o desregulados para resguardar valor.
  • Operaciones fuera del sistema bancario: La explicación incluyó alusiones a compras y transacciones concretadas informalmente en la vía pública, una modalidad que llamó la atención por la imposibilidad material de certificar la trazabilidad bancaria de los activos y el origen de los fondos.
  • Contraste con la presión impositiva: La postura generó indignación en la opinión pública debido a que los asalariados y comerciantes registrados soportan cargas tributarias que en conjunto superan el 50% de sus ingresos brutos, sin margen para evadir o diferir obligaciones impositivas.

El deber ético de la función pública y el rol fiscal

El núcleo del cuestionamiento no solo radica en la inconsistencia contable, sino en la investidura que ostenta el protagonista. Desempeñarse en la cúpula de la administración pública, contar con vehículo oficial, custodia de fuerzas de seguridad y sueldo solventado por el erario impone un estándar de cumplimiento estricto. La naturalización de la evasión fiscal resulta incompatible con el discurso oficial de transparencia, austeridad y cumplimiento irrestricto de la normativa vigente.

Desde el punto de vista impositivo, diversos analistas y referentes de opinión coincidieron en que el funcionario debería regularizar voluntariamente su situación de inmediato. Para atenuar el impacto institucional del descargo, correspondería que liquide de su propio peculio el gravamen correspondiente al 35% de Ganancias ante la Agencia de Recaudación y Control Aduanero (ARCA, ex AFIP), equiparando su conducta a la de cualquier ciudadano sometido a fiscalización tributaria.

Expectativa en los tribunales federales

El desenlace del expediente se encuentra ahora en manos del juez federal y del fiscal a cargo de la causa, quienes deberán determinar la validez probatoria de los argumentos esgrimidos. La jurisprudencia en materia de enriquecimiento ilícito y omisión maliciosa en declaraciones juradas exige pruebas documentales fehacientes, tales como constancias de billeteras virtuales (wallets), claves públicas de la blockchain y registros de transferencias que acrediten fehacientemente la fecha, cotización y volumen de cada operación comercial declarada.

  • Peritaje contable: El cuerpo pericial del fuero penal económico deberá auditar si los montos alegados coinciden con los movimientos de mercado y los consumos efectuados en los períodos bajo examen.
  • Riesgo de precedentes: Convalidar que un funcionario eluda justificaciones patrimoniales bajo el argumento de la informalidad extendida sentaría un precedente perjudicial para el control de la corrupción en la administración pública argentina.
  • Definición procesal: En las próximas semanas, la fiscalía determinará si formula imputación por presunta infracción al régimen penal tributario o si desestima las objeciones planteadas contra el patrimonio del vocero.

El caso reabre una discusión impostergable sobre los límites éticos de quienes gobiernan, la transparencia en la declaración de patrimonios construidos con activos digitales y la necesidad de que los organismos estatales apliquen el mismo rigor fiscal tanto a los ciudadanos comunes como a los funcionarios del poder de turno.
 

informe desarrollado desde Fuente/Canal: Marcelo Longobardi  

Lo más visto en los últimos

últimas en esta categoría

ESTOICISMO DIARIO

Cargando...

Obteniendo reflexión del día...

Soberanos - Movimiento Ciudadano MOVIMIENTO CIUDADANO

EN DEFENSA DEL INTERÉS NACIONAL

Frente a la falta de rumbo, construimos un espacio con propósito común, mérito real y compromiso patrio.

SUMATE AHORA → Conocé la propuesta en soberanos.com.ar